


Obligaties geven u meestal een vaste rentevergoeding en een vooraf bekend aflossingsbedrag. Ze brengen spreiding in uw portefeuille. Naast aandelen passen obligaties ook als u zelf belegt. Bij de meeste brokers koopt u obligaties, obligatiefondsen of obligatietrackers. Dit artikel laat zien hoe obligaties werken, waar u ze koopt en welke kosten en risico’s erbij horen. Zo maakt u een onderbouwde keuze.
In dit artikel:
Waar obligaties kopen: zelf of uitbesteden
De belangrijkste soorten obligaties
Rendement en risico’s van een obligatie
Wanneer obligaties kopen past bij uw portefeuille
Beleggen in duurzame obligaties
Staatsobligaties kopen via uw bank of broker
Brokers vergelijken voor obligaties
Zo werken obligaties
Een obligatie is een verhandelbaar schuldbewijs. Meestal geven bedrijven (bedrijfsobligaties) of centrale overheden (staatsobligaties) ze uit. De uitgevende instelling belooft de belegger aan het eind van de looptijd een vooraf bepaald bedrag terug te betalen. Die aflossingswaarde heet ook de nominale waarde en ligt bij een obligatie al snel op 1.000 euro of meer. Er bestaan ook obligaties met een lagere nominale waarde, zoals 100 of 500 euro. Daarnaast ligt een periodieke rentevergoeding vast: de couponrente.
De meeste obligaties komen, net als aandelen, via een beurs op de markt. Vraag en aanbod bepalen daar de prijs, waardoor de koers kan afwijken van de aflossingswaarde. De marktwaarde hangt vooral af van drie factoren: de marktrente, de resterende looptijd en het risico dat de uitgevende instelling failliet gaat.
Voorbeeld:
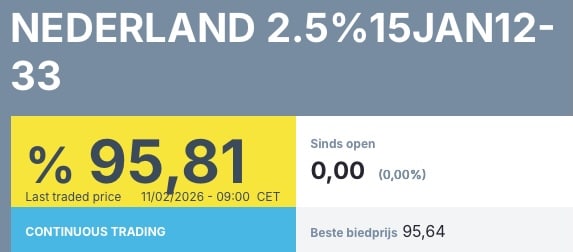
| NEDERLAND | Uitgevende instelling, in dit geval de Nederlandse overheid. |
|---|---|
| 2,5% | Couponrente. Dit is een percentage van de aflossingswaarde, hier 2,5% van € 100. De Nederlandse overheid betaalt de belegger tot en met 2033 elk jaar op 15 januari een vergoeding van 2,5% x € 100 = € 2,50. |
| 15JAN12-33 | Aflossingsdatum. Op 15 januari 2033 betaalt de Nederlandse overheid de belegger de aflossingswaarde van € 100 terug. |
| 95,81 | De koers van de obligatie, uitgedrukt als percentage van de aflossingswaarde. Boven op deze getoonde prijs (clean price) betaalt u de rente over de periode tussen de laatste rentebetaling en uw aankoop (opgelopen rente). Die rente zit niet in de getoonde prijs, zodat u obligaties met verschillende coupondatums kunt vergelijken. |
Waar obligaties kopen: zelf of uitbesteden
Obligaties kopen uitbesteden
Een obligatieportefeuille opbouwen vraagt ervaring, tijd en interesse. Gespecialiseerde vermogensbeheerders nemen dat werk van u over. Zij stellen de portefeuille samen en beheren het risico. Samen met u bepaalt de vermogensbeheerder een risicoprofiel dat aansluit bij uw situatie en wensen. Wilt u uw obligaties laten beheren, dan helpen wij u vermogensbeheerders te vergelijken en de juiste partij te vinden.
Zelf obligaties kopen
Zelf obligaties kopen doet u online bij een bank of broker. U handelt dan zonder advies. Bij veel Nederlandse brokers belegt u rechtstreeks in obligaties, of kiest u voor obligatiefondsen of obligatietrackers. Deze Nederlandse banken bieden een online beleggingsrekening. De tabel toont per bank via welk product u in obligaties belegt:
| Bank | Obligaties | Indextrackers | Fondsen | |
|---|---|---|---|---|
| ABN AMRO | V | V | V | MEER INFO |
| ASN Bank | Nee | Nee | Beperkt | MEER INFO |
| ING | V | V | V | MEER INFO |
| Rabobank | V | V | V | MEER INFO |
| Triodos Bank | Nee | Nee | Beperkt | MEER INFO |
Bij de drie grootbanken ABN AMRO, ING en Rabobank belegt u zelf in obligaties, indextrackers en fondsen. Bij ASN Bank en Triodos Bank kiest u alleen uit een kleine selectie duurzame huisfondsen. Wilt u zelf obligaties kopen, dan bieden zij die mogelijkheid niet.
In Nederland zijn ook online brokers actief. Hun productaanbod verschilt sterk. De tabel hieronder toont per broker via welk product u in obligaties belegt.
| Broker | Obligaties | Indextrackers | Fondsen | |
|---|---|---|---|---|
| BUX | Nee | V | Nee | MEER INFO |
| DEGIRO | V | V | V | MEER INFO |
| Easybroker | V | V | Beperkt | MEER INFO |
| LYNX | V | V | Beperkt | MEER INFO |
| MEXEM | V | V | Beperkt | MEER INFO |
| Peaks | Nee | V | Nee | MEER INFO |
| Saxo | V | V | V | MEER INFO |
| Scalable Capital | V | V | V | MEER INFO |
Met een obligatiefonds of indextracker (ETF) is beleggen in obligaties voor veel beleggers goed toegankelijk. Met één aankoop belegt u breed gespreid over verschillende looptijden en typen obligaties. Lees meer over de voordelen van indexbeleggen.
Bij individuele obligaties betaalt u transactiekosten. Bij fondsen en ETF’s komen daar beheerkosten bij, die per fonds verschillen. Individuele obligaties vragen wel een hogere inleg. Staatsobligaties koopt u vaak al vanaf 100 euro. Bij bedrijfsobligaties verschilt de minimale inleg sterk: van 1.000 euro tot een minimale coupure van 50.000 euro of meer.
De belangrijkste soorten obligaties
De gangbare indeling van obligaties is naar het type uitgever:
- Overheid (staatsobligatie): obligaties van de centrale overheid gelden vaak als de veiligste optie binnen een bepaalde looptijd en valuta. Ze hebben het laagste faillissementsrisico en het laagste verwachte rendement.
- Hoogwaardige bedrijven (investment grade): obligaties van financieel gezonde bedrijven met een laag faillissementsrisico en een kredietbeoordeling van AAA tot BBB- (bron: S&P Global). Het rendement ligt vaak dicht bij dat van staatsobligaties.
- Minder kredietwaardige bedrijven (junk bonds of high-yield bonds): obligaties van bedrijven met een relatief hoog faillissementsrisico en een kredietbeoordeling van BB+ of lager. De risicopremie (spread) ten opzichte van staatsobligaties is hoger en loopt bij economische onzekerheid vaak sterk op.
Naast de uitgevende instelling verschillen obligaties ook per type:
- Obligatie met vaste coupon: verhandelbaar schuldbewijs waarop de belegger periodiek een couponbetaling ontvangt. Dit is het meest voorkomende type.
- Nulcouponobligatie (zero-coupon): obligatie zonder periodieke couponbetaling.
- Converteerbare obligatie: obligatie die u kunt omzetten in een vooraf bepaald aantal aandelen.
- Eeuwigdurende (perpetuele) obligatie: obligatie met een onbepaalde looptijd. De uitgever betaalt couponrente over de nominale waarde, zonder die ooit te hoeven aflossen.
- Geïndexeerde obligatie: obligatie die de belegger compenseert voor de jaarlijkse inflatie. Het rendement is vaak lager, omdat de markt al rekent op inflatie en de belegger minder risico loopt.
Let ook op of een obligatie beursgenoteerd is. Van een niet-beursgenoteerde obligatie zijn vaak geen prijzen bekend, en u kunt haar maar beperkt verhandelen. Ook maakt de uitgever zijn financiële informatie vaak maar beperkt openbaar.
Rendement en risico’s van een obligatie
Het belangrijkste rendementsgetal bij obligaties is het effectief rendement (Engels: yield to maturity). Dat bestaat uit het couponrendement plus de gemiddelde jaarlijkse koerswinst of het koersverlies als u de obligatie tot de aflossingsdatum aanhoudt.
Het effectief rendement berekent u vooral als u direct in obligaties belegt. Bij obligatietrackers en obligatiefondsen zit het rendement al in de koers van het product. De formule voor het effectief rendement is in vereenvoudigde vorm:
Effectief rendement = couponrendement + koersresultaat per jaar.
Obligaties gelden als relatief veilige belegging. Toch loopt u er risico mee. Een hoger effectief rendement gaat doorgaans samen met een hoger risico of meer onzekerheid. Beleggen in obligaties brengt deze risico’s mee:
- Kredietrisico: de uitgevende instelling gaat failliet vóór het einde van de looptijd.
- Valutarisico: staat een obligatie genoteerd in een vreemde valuta, dan kan de waarde ervan dalen door een ongunstige wisselkoersontwikkeling.
- Inflatierisico: de koopkracht van de aflossingen en coupons neemt af.
- Koersrisico: u verkoopt de obligatie vóór het einde van de looptijd tegen een lagere koers, bijvoorbeeld doordat de marktrente is gestegen (renterisico) of het kredietrisico is toegenomen.
- Renterisico: stijgt de rente, dan daalt de koers van een obligatie, en omgekeerd. Hoe langer de looptijd, hoe sterker de koers meestal reageert op een renteverandering.
Laat u uw risico liever beheren door een gespecialiseerde vermogensbeheerder die u adviseert, lees dan meer over vermogensbeheer of vraag direct een vergelijkingsrapport aan.
Wanneer obligaties kopen past bij uw portefeuille
Beleggers kiezen voor obligaties als ze:
- hun beleggingsportefeuille defensiever willen indelen;
- de spreiding van hun beleggingsportefeuille willen verbeteren;
- een relatief veilige oplossing zoeken voor spaartegoed dat buiten het depositogarantiestelsel valt.
Bij een obligatie met vaste coupon liggen rentebetalingen en aflossing vooraf vast. Dat geeft u een voorspelbare inkomensstroom, zolang de uitgever aan zijn verplichtingen voldoet. Bij onrust op de aandelenmarkten zien beleggers obligaties vaak als veilig alternatief. De waarde van relatief veilige obligaties stijgt daardoor vaak bij toenemende economische onzekerheid. In combinatie met aandelen kunnen deze obligaties de schommelingen in uw portefeuille extra dempen.
Obligaties van financieel zwakkere instellingen bewegen juist vaak mee met de aandelenmarkt. Bij die uitgevers is de kans op een tussentijds faillissement groter. Daar staat een hoger verwacht rendement tegenover.
Beleggen in duurzame obligaties
Wilt u duurzaam in obligaties beleggen, dan koopt u een groene obligatie (green bond): een obligatie die milieuvriendelijke projecten financiert. Groene obligaties zijn de afgelopen jaren steeds belangrijker geworden op de kapitaalmarkt. Zowel de uitgifte als de belangstelling van beleggers is toegenomen (bron: Europees Milieuagentschap en De Nederlandsche Bank). De structuur is gelijk aan die van een gewone obligatie.
Er is wel een nadeel: er is geen verplichte standaard voor groene obligaties. Daardoor loopt u het risico dat een instelling groene obligaties uitgeeft zonder er daadwerkelijk milieuvriendelijke projecten mee te financieren. Dat heet ‘greenwashing’. Sinds december 2024 bestaat wel de vrijwillige Europese Green Bond Standard (EuGB), die specifieke eisen stelt aan groene obligaties.
De Belastingdienst heeft bepaalde groenproducten aangewezen waarvoor fiscale voordelen gelden. In 2026 geldt hiervoor een extra vrijstelling in box 3 van maximaal 26.715 euro per persoon (53.430 euro voor fiscale partners). Daarnaast geldt een extra heffingskorting van 0,1% in 2026 over het vrijstellingsbedrag (bron: Belastingdienst). Het aanbod is nog beperkt.
Staatsobligaties kopen via uw bank of broker
Met een staatsobligatie leent u geld aan de overheid, tegen een vaste rente en voor een vastgestelde periode. De overheid staat garant voor de lening, waardoor die relatief veilig is. Dat geldt vooral voor staatsobligaties van stabiele, kredietwaardige overheden. Een goede kredietwaardigheid gaat wel vaak samen met een lage couponrente. Verder gelden voor staatsobligaties dezelfde risico’s als voor alle obligaties.
Als particuliere belegger koopt u staatsleningen via uw broker of bank. Nederlandse staatsleningen worden verhandeld op Euronext Amsterdam. Amerikaanse staatsobligaties heten Treasuries, Britse staatsobligaties gilts.
Naast staatsobligaties met een vaste couponrente bestaan er staatsleningen waarvan de rentevergoeding meebeweegt met de inflatie. In de Verenigde Staten heten die TIPS (Treasury Inflation-Protected Securities). Daarmee dekt u het inflatierisico af.
Brokers vergelijken voor obligaties
Zoekt u een broker waar u in obligaties, obligatietrackers of obligatiefondsen belegt, gebruik dan onze brokervergelijking. Bedenk vooraf in welke andere beleggingsproducten u wilt beleggen en hoe vaak u wilt handelen. Lees daarvoor ook ons artikel over aandelen kopen.
Op Finner vergelijkt u brokers op kosten, voorwaarden en een review van het platform. Geef uw wensen op in de brokervergelijking en u ziet welke brokers daarbij passen. Daarna opent u een beleggingsrekening bij de broker die het beste bij u past en koopt u direct staats- of bedrijfsobligaties. Wilt u eerst alle partijen op een rij, bekijk dan het overzicht brokers Nederland.