

Uw risicoprofiel bepaalt hoe uw vermogen over beleggingen wordt verdeeld en welk resultaat u mag verwachten. Een goede vermogensbeheerder stemt risico en rendement af op uw situatie. Zo sluit uw portefeuille aan bij uw doel. Hieronder leest u hoe een risicoprofiel werkt, waarom het belangrijk is en welke risico’s ook sparen kent.
In dit artikel:
Wat een risicoprofiel voor u bepaalt
Uw risicoprofiel bepaalt uw portefeuille
De zorgplicht van vermogensbeheerders
Bij een broker bepaalt u zelf uw risico
Het risicoprofiel bij pensioenbeleggen
Hoe weet ik of mijn huidige risicoprofiel nog bij mijn beleggingsdoelen past?
Wat een risicoprofiel voor u bepaalt
Een risicoprofiel geeft aan hoeveel risico u wilt en kunt nemen met uw geld. Uw vermogensbeheerder stelt het voor u vast. Zo’n profiel bepaalt welke beleggingen het beste bij u passen en welk rendement u kunt verwachten.
Definitie risicoprofiel
Volgens de Autoriteit Financiële Markten (AFM) is een risicoprofiel een weergave van de financiële positie, beleggingsdoelstellingen, kennis, ervaring en risicobereidheid van een belegger, waarmee wordt beoordeeld welk beleggingsrisico bij die belegger past. (Bron: AFM)
Een vermogensbeheerder stelt het profiel vast na een inventarisatie met een vragenlijst.
De drie meest gebruikte risicoprofielen
Hieronder ziet u per profiel een indicatie van de assetallocatie; de verdeling over de verschillende beleggingscategorieën. Aandelen geven een hoger risico dan obligaties.
- Defensief: weinig risico, lagere rendementsverwachting.
Assetallocatie: 30% aandelen, 70% obligaties. - Neutraal: balans tussen risico en rendement.
Assetallocatie: 50% aandelen, 50% obligaties. - Offensief: hoger risico, kans op hoger rendement.
Assetallocatie: 70% aandelen, 30% obligaties.
(Standaardverdeling volgens Finner)
Veel vermogensbeheerders bieden daarnaast zeer defensieve en zeer offensieve varianten, soms met extra tussencategorieën.
Het verwacht rendement dat bij uw profiel hoort
De vuistregel: een hoger rendement gaat samen met een hoger risico. Defensieve beleggingen leveren gemiddeld een lager rendement op dan offensieve.
- Defensief: gemiddeld 2 tot 4% nettorendement per jaar
- Neutraal: gemiddeld 4 tot 6% nettorendement per jaar
- Offensief: gemiddeld 5 tot 8% nettorendement per jaar
Dit zijn gemiddelden volgens historische data van Finner. Uw resultaat kan afwijken. Bent u op zoek naar een vermogensbeheerder? Ontvang een gratis vergelijkingsrapport met actuele nettorendementen van vermogensbeheerders via de Finner-tool.
De AFM-risicometer maakt risico vergelijkbaar
De risicometer van de AFM is een gestandaardiseerde maatstaf. U ziet er direct aan hoeveel risico u loopt. Vermogensbeheerders gebruiken uiteenlopende namen voor hun risicoprofielen en de samenstelling daarvan. Daarom stelde de AFM een leidraad informatie over risicoprofielen op en ontwikkelde zij de risicometer.
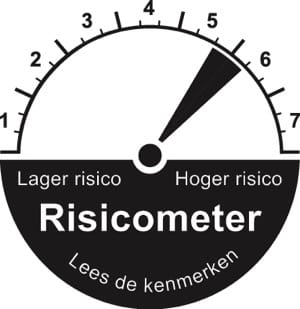
Zo werkt de AFM-risicometer
De risicometer toont het risico van de beleggingen in een risicoprofiel. De meter is gebaseerd op de volatiliteit van het rendement: hoe sterk dat rendement schommelt. Hij onderscheidt zeven categorieën, van zeer laag tot zeer hoog risico. De risicometer ondersteunt de informatie over een risicoprofiel. Voor een overzicht van alle risico’s van de beleggingen adviseert de AFM om ook de overige informatie over het risicoprofiel te lezen.
Het belang van de AFM-risicometer voor u
Met de risicometer vergelijkt u eenvoudiger de uiteenlopende profielnamen van aanbieders. Zo weet u beter waar u aan toe bent. De meter is een nuttig hulpmiddel, maar geen persoonlijk advies. Hij garandeert ook niet dat de risico’s in de toekomst gelijk blijven.
Uw risicoprofiel bepaalt uw portefeuille
Uw risicoprofiel bepaalt de samenstelling van uw beleggingsportefeuille. Hoe meer risico u neemt, hoe groter de kans op een hoger rendement. In slechte beleggingsjaren is uw verlies dan doorgaans ook groter. Kies daarom weloverwogen hoeveel risico u wilt en kunt lopen.
Zo bepaalt een vermogensbeheerder uw risicoprofiel
Een vermogensbeheerder stelt uw risicoprofiel meestal vast met een vragenlijst (inventarisatie). De aanpak verschilt per partij. Een aanbieder kijkt naar factoren als:
- Uw situatie
- Uw beleggingsdoel
- Uw kennis en ervaring
- Uw beleggingshorizon
- Uw risicobereidheid
Voorbeeld: zo stelt ABN AMRO uw profiel vast
ABN AMRO inventariseert met een vragenlijst waarom u wilt beleggen (uw beleggingsdoel) en hoe lang u het geld kunt missen (uw beleggingshorizon). Daarna vraagt de bank naar uw inkomsten en uitgaven, schulden en bezittingen (uw financiële situatie). Ook vraagt de bank hoeveel risico u kunt en wilt lopen (uw risicobereidheid). Tot slot volgen vragen over uw kennis en ervaring met beleggen. Daaruit volgt uw risicoprofiel: het uitgangspunt voor de invulling van uw portefeuille.
De zes profielen van ABN AMRO
ABN AMRO Vermogensbeheer werkt met zes risicoprofielen, van zeer defensief (weinig risico) tot zeer offensief (veel risico). De namen van de profielen verschillen per partij. Het matig offensieve profiel van ABN AMRO komt het meest overeen met wat de meeste vermogensbeheerders een neutraal of gemiddeld profiel noemen. Vergelijkt u vermogensbeheerders, kijk dan vooral naar de invulling van de beleggingsportefeuille.
Portefeuilleverdeling per profiel
| Zeer defensief | Defensief | Matig defensief | Matig offensief | Offensief | Zeer offensief | |
|---|---|---|---|---|---|---|
| Beleggingshorizon | >2 jaar | >5 jaar | >7 jaar | >10 jaar | >12 jaar | >15 jaar |
| Aandelen | 0% | 20% | 35% | 55% | 75% | 90% |
| Obligaties | 90% | 70% | 55% | 35% | 15% | 0% |
| Liquiditeiten | 10% | 10% | 10% | 10% | 10% | 10% |
De zorgplicht van vermogensbeheerders
Uw beleggingen moeten aansluiten bij uw persoonlijke situatie en doelen. Daar is de vermogensbeheerder verantwoordelijk voor. De vermogensbeheerder moet daarom u en uw wensen kennen en in uw belang beleggingskeuzes maken. Verandert uw situatie, dan kan ook uw risicoprofiel wijzigen.
Dit houdt de zorgplicht in
Door de zorgplicht adviseert een vermogensbeheerder u een risicoprofiel. Elk jaar toetst de vermogensbeheerder of dit profiel nog aansluit bij uw situatie. Dat vraagt een zorgvuldige analyse (bron: AFM).
Zo beschermt de zorgplicht u
De zorgplicht beschermt u tegen een profiel dat niet bij u past. De vermogensbeheerder controleert of uw beleggingen aansluiten bij uw doelen, ervaring en financiële situatie. De vermogensbeheerder draagt de verantwoordelijkheid voor passende beleggingskeuzes, met uw belang voorop.
Zo werkt de geschiktheidstoets
De verplichte geschiktheidstoets gaat over uw financiële positie, doelstellingen, risicobereidheid, kennis en ervaring. Vermogensbeheerders zijn verplicht u daarnaar te vragen. Daaruit volgt uw risicoprofiel. De vermogensbeheerder legt deze informatie met een toelichting vast in de geschiktheidsverklaring die u ontvangt.
Dit houdt de onderzoeksplicht in
Elk jaar kijkt de vermogensbeheerder opnieuw of uw risicoprofiel nog bij uw situatie past. Vermogensbeheerders hebben een zorgplicht en onderzoeksplicht. Dit ken-je-klantbeginsel staat in de Wet financieel toezicht (Wft). Het gedrag van vermogensbeheerders valt onder toezicht van de AFM. De andere toezichthouder is De Nederlandsche Bank. DNB ziet toe op de financiële soliditeit van de aanbieder zelf.
Bij een aantal aanbieders kiest u zelf een profiel of mixfonds, zonder advies. Zij bieden hun diensten aan op basis van execution-only.
Bij een broker bepaalt u zelf uw risico
Een broker heeft een beperkte zorgplicht: hij moet correcte en eerlijke informatie geven over diensten, kosten en algemene risico’s, orders tijdig en nauwkeurig uitvoeren en een betrouwbare administratie voeren. Bij complexe producten zoals opties of futures moet de broker bovendien toetsen of de klant voldoende kennis en ervaring heeft. Brokers stellen geen beleggersprofiel vast. Hun dienstverlening wordt daarom execution-only genoemd.
Beleggingsadvies, actieve waarschuwingen over koersontwikkelingen en een periodieke herbeoordeling van de portefeuille vallen niet onder de zorgplicht van een broker. Of de algehele spreiding of het risiconiveau passend is bij uw situatie is uw eigen verantwoordelijkheid.
Wat dat voor u als zelfbelegger betekent
- U bepaalt zelf hoeveel risico u neemt
- Er is geen begeleiding; alleen bij complexe producten volgt een passendheidstoets
- Spreiding en discipline zijn cruciaal
Bij zelf beleggen werkt u zonder risicoprofiel. U schat het risico dus zelf in. Belegt u te offensief of ziet u een risico over het hoofd, dan kan dat leiden tot een tegenvallend resultaat. Ook als zelfbelegger is het daarom verstandig om na te denken over uw risicoprofiel en een passende assetallocatie.
Het risicoprofiel bij pensioenbeleggen
Ook bij pensioenbeleggen kiest u een risicoprofiel dat aansluit bij uw risicobereidheid en bij de tijd die u nog hebt tot uw pensionering (uw beleggingshorizon). Er bestaan verschillende pensioenbeleggingsrekeningen. Bij sommige partijen kiest u zelf uw profiel; andere geven advies over een passend profiel.
Hoe kies ik een pensioenrekening die past bij mijn risicoprofiel?
Kies een pensioenbeleggingsrekening die aansluit bij uw doelen en bij hoeveel zekerheid u zoekt. Net als bij vermogensbeheer bieden pensioenaanbieders verschillende profielen, van defensief tot offensief. Uw risicoprofiel bepaalt ook hier hoeveel risico u neemt en welk rendement u kunt verwachten. Sommige aanbieders geven daarbij advies. Vergelijk pensioenaanbieders voor de juiste keuze.
Lifecycle: minder risico richting uw pensioen
Nadert uw pensioendatum, dan wilt u minder risico lopen met uw opgebouwde pensioenvermogen. Pensioenaanbieders passen daarom vaak lifecycle management toe: het risico neemt automatisch af naarmate uw pensioendatum dichterbij komt. Zo beperkt u de impact van een waardedaling vlak voor uw pensioendatum.
Vergelijk pensioenaanbieders op lifecycle management.
Ook sparen kent risico’s
Sparen voelt veilig. Dankzij het depositogarantiestelsel is de kans klein dat u uw spaargeld verliest. Het inflatierisico is wel reëel: uw koopkracht neemt af zodra de spaarrente lager is dan de inflatie.
De risico’s van sparen
Sparen kent deze risico’s:
- Niet alle producten vallen onder het depositogarantiestelsel.
- Vermogen boven €100.000 is niet gegarandeerd.
- Door inflatie en belasting kan uw vermogen minder waard worden.
Spaarrekening en spaardeposito vergelijken
Een spaardeposito levert vaak meer rente op dan een gewone spaarrekening, omdat u uw geld langer vastzet. Ook daar gelden voorwaarden en beperkingen. Vergelijk aanbieders daarom zorgvuldig.
Finner maakt sparen vergelijken eenvoudig.
Hoe weet ik of mijn huidige risicoprofiel nog bij mijn beleggingsdoelen past?
Bij vermogensbeheer bespreekt u dat elk jaar met uw vermogensbeheerder. Die adviseert u of uw profiel nog past. Als zelfbelegger controleert u dat zelf. Uw profiel kan veranderen zodra er iets in uw financiële situatie verandert. Evalueer daarom regelmatig. Zo voorkomt u verrassingen en belegt u niet volgens een profiel dat niet meer bij u past.
Risicoprofiel bepalen bij vermogensbeheer
Bepaal uw profiel samen met de vermogensbeheerder van uw keuze. Bereid u daarop voor: zet op een rij wat in uw situatie belangrijk is, inclusief uw beleggingsdoel en beleggingshorizon. Wijzigt uw situatie tussentijds, geef dat dan door aan uw vermogensbeheerder.
Finner helpt u een vermogensbeheerder kiezen die bij u past. Vergelijk vermogensbeheer bij alle partijen in Nederland, onafhankelijk en transparant.
Risicoprofiel bepalen bij zelf beleggen
Wilt u zelf beleggen, schat dan vooraf goed in hoeveel risico u wilt lopen en hoe u dat bewaakt. U bent zelf verantwoordelijk voor uw beleggingskeuzes en beheerst zelf de risico’s. Online vindt u vragenlijsten die inzicht geven in uw risicobereidheid. Gebruik ook de rekentool van Finner: “Beleggen begint met een plan”.