

Over uw spaargeld en beleggingen betaalt u belasting in box 3, ook wel vermogensbelasting genoemd. Nu rekent de Belastingdienst nog met fictieve rendementen voor spaargeld, beleggingen en schulden, waarover belasting berekend wordt. Er komt een nieuw stelsel, waarbij u belasting betaalt over het werkelijke rendement op uw vermogen. U leest in dit artikel wanneer u vermogensbelasting betaalt, hoe u die berekent, en wat er de komende jaren gaat veranderen.
In dit artikel:
Wanneer betaalt u vermogensbelasting?
Zo berekent u uw box 3-belasting
Tarieven en heffingsvrij vermogen 2021-2027
Zo bespaart u op vermogensbelasting
De discussie rond de Wet werkelijk rendement box 3
Wacht niet af, maar plan bewust
Wanneer betaalt u vermogensbelasting?
U betaalt vermogensrendementsheffing wanneer uw vermogen op 1 januari hoger is dan de vrijstelling. Voor 2026 is het heffingsvrij vermogen €59.357. Onder die grens betaalt u geen vermogensbelasting. Met een fiscale partner verdubbelt de vrijstelling. U verdeelt uw gezamenlijke vermogen zelf over beide aangiftes, zolang de optelsom van uw eigen vermogen klopt.
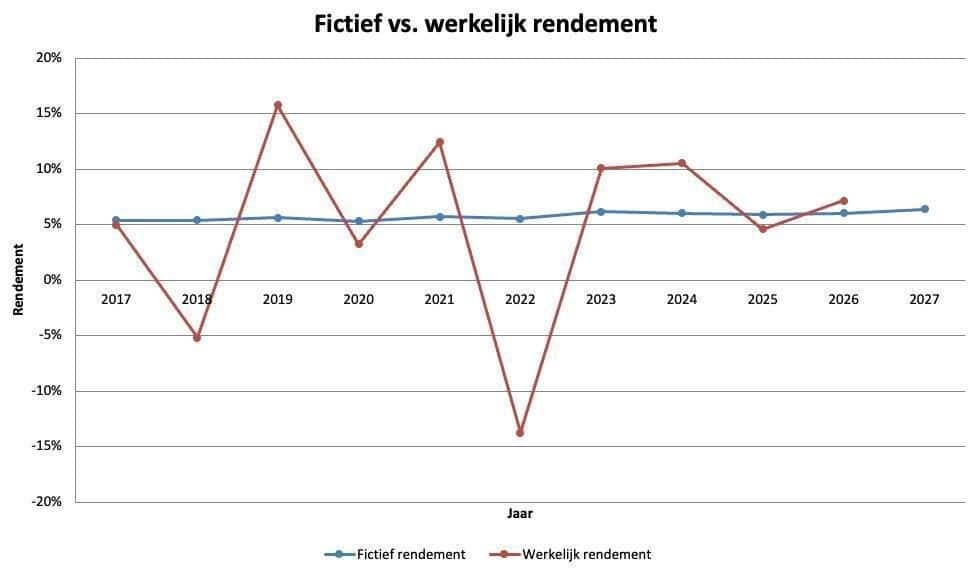
De fiscus heft in het huidige systeem belasting over fictieve, ofwel forfaitaire rendementen, verdeeld naar de werkelijke samenstelling van uw vermogen tussen sparen, beleggen en schulden. Het vermogen op 1 januari is bepalend voor het hele jaar; latere wijzigingen tellen niet mee voor dat belastingjaar.
Veel mensen krijgen voor het eerst met box 3-belasting te maken door een erfenis, een bonus, dividend uit de eigen onderneming of de verkoop van een woning of bedrijf. In al deze gevallen telt het vermogen mee zodra het op 1 januari op uw naam staat, ongeacht hoe u eraan bent gekomen.
De fictieve heffing is de hoofdregel. Behaalde u een lager werkelijk rendement, dan toont u dat aan via de tegenbewijsregeling; hieronder leest u hoe dat werkt.
Deze regels gelden voor de overgangsjaren tot en met 2027. Vanaf 1 januari 2028 moet het nieuwe stelsel op basis van werkelijk rendement ingaan.
Vermogensbelasting 2027
Deze kernpunten gelden voor de vermogensbelasting in 2027:
- Het tarief bedraagt 36% over het fictieve rendement op uw belastbaar vermogen.
- Het heffingsvrij vermogen is €60.098 per persoon, €120.196 voor fiscale partners (bron: Consumentenbond).
- Het fictief rendement op beleggingen is 6,37%. Voor banktegoeden is dat voorlopig 1,27% en voor schulden 2,85%; de Belastingdienst stelt deze twee percentages begin 2028 definitief vast (bron: Belastingdienst).
- Een lager rendement dan het forfaitaire rendement toont u aan met de tegenbewijsregeling: dan heft de fiscus alleen over het werkelijke rendement.
In 2027 blijft de overgangsregeling gelden: u betaalt over een fictief rendement, tenzij u met de tegenbewijsregeling aantoont dat uw werkelijke rendement lager was.
Zo berekent u uw box 3-belasting
Deze variabelen bepalen hoeveel vermogensbelasting u betaalt:
- Het tarief voor dat jaar.
- Het heffingsvrij vermogen. Dit wordt in de berekening naar rato toegerekend aan de verschillende vermogenscategorieën.
- De werkelijke verdeling van uw vermogen tussen sparen, beleggen en schulden.
- Van het totaal van uw schulden is alleen het deel dat hoger is dan de drempel aftrekbaar. Voor 2025 en 2026 is dat €3.800, of €7.600 voor fiscale partners (Belastingdienst).
- De vastgestelde forfaitaire rendementen per vermogenscategorie.
Deze variabelen verschillen per jaar; verderop in dit artikel vindt u de cijfers per jaar terug.
Vermogensbelasting 2026
- Het tarief bedraagt 36% over het fictieve rendement op uw belastbaar vermogen.
- Het heffingsvrij vermogen is €59.357 per persoon, €118.714 voor fiscale partners.
- De Belastingdienst rekent met een fictief rendement op beleggingen van 6%. Voor banktegoeden is dat voorlopig 1,28% en voor schulden 2,70%; de Belastingdienst stelt deze twee percentages begin 2027 definitief vast (bron: Belastingdienst).
- Is uw werkelijke rendement lager dan het forfaitaire rendement, dan geldt de tegenbewijsregeling: u toont dat aan en de fiscus heft alleen over het werkelijke rendement.
Rekenvoorbeeld vermogensbelasting 2026
Stel, uw vermogen bedraagt op 1 januari 2026 €100.000 en u heeft geen fiscale partner en geen schulden. U belegt de helft van uw vermogen; de andere helft staat op een spaarrekening. Uw vermogen bedraagt €100.000. Omdat de helft van het vermogen spaargeld is en de helft beleggingen, wordt het heffingsvrije vermogen ook voor de helft aan beide categorieën toegerekend:
- spaargeld: €59.357 × 50% = €29.678,50.
- beleggingen: €59.357 × 50% = €29.678,50.
Daarmee blijft belastbaar:
- beleggingen: €50.000 − €29.678,50 = €20.321,50.
- spaargeld: €50.000 − €29.678,50 = €20.321,50.
Vervolgens berekent u het forfaitair rendement:
- €20.321,50 aan spaargeld tegen 1,28% rendement levert €260 fictief rendement op.
- €20.321,50 aan beleggingen tegen 6% levert €1.219 fictief rendement op.
- Het totale fictieve rendement waarmee de fiscus rekent, bedraagt €260 + €1.219 = €1.479.
- Daarover heft de fiscus 36% vermogensbelasting: €533.
Lager werkelijk rendement. Behaalt u in 2026 een lager werkelijk rendement, dan kunt u dit met bewijsstukken aantonen. Let op: dit levert niet altijd een lagere heffing op. Bij de berekening van het werkelijke rendement wordt het heffingsvrije vermogen niet toegepast. Dan telt het werkelijke rendement op uw volledige vermogen van €100.000.
- €50.000 spaargeld × 1% = €500 werkelijk rendement.
- €50.000 beleggingen × 4% = €2.000 werkelijk rendement.
- Uw totale werkelijke rendement bedraagt dan €2.500.
- Bij een tarief van 36% zou dat neerkomen op €900 belasting.
In dit voorbeeld is het werkelijke rendement dus hoger dan het rendement volgens de forfaitaire berekening. De Belastingdienst vergelijkt de uitkomsten en past de voor u voordeligste berekening toe.
Heeft u naast sparen en beleggen ook vastgoed, een tweede woning of een belang buiten uw eigen onderneming, dan telt ook dat vermogen als overige bezittingen mee in box 3, tegen het forfaitaire rendement dat voor die categorie geldt. Aandelen in uw eigen bedrijf via een aanmerkelijk belang vallen niet onder box 3, maar onder box 2; dat is een aparte heffing met eigen regels.
Vermogensbelasting 2025
Voor 2025 golden definitieve forfaitaire rendementen van 1,37% voor spaargeld, 5,88% voor beleggingen en 2,70% voor schulden, bij een heffingsvrij vermogen van €57.684 per persoon en een tarief van 36%.
Met het formulier Opgaaf werkelijk rendement geeft u uw werkelijk behaalde rendement door in uw aangifte inkomstenbelasting 2025.
Tarieven en heffingsvrij vermogen 2021-2027
Onderstaande tabel zet het tarief, het heffingsvrij vermogen en de forfaitaire rendementen per jaar op een rij.
| Jaar | Tarief | Heffingsvrij vermogen | Sparen | Beleggen | Schulden |
|---|---|---|---|---|---|
| 2021 | 31% | €50.000 | 0,01% | 5,69% | 2,46% |
| 2022 | 31% | €50.650 | 0,00% | 5,53% | 2,28% |
| 2023 | 32% | €57.000 | 0,92% | 6,17% | 2,46% |
| 2024 | 36% | €57.000 | 1,44% | 6,04% | 2,61% |
| 2025 | 36% | €57.684 | 1,37% | 5,88% | 2,70% |
| 2026 | 36% | €59.357 | 1,28%* | 6,00% | 2,70%* |
| 2027 | 36% | €60.098 | 1,27%* | 6,37% | 2,85%* |
Tegenbewijsregeling: belasting over uw werkelijke rendement
Met de tegenbewijsregeling toont u aan dat uw werkelijke rendement lager is dan het rendement waarmee de Belastingdienst rekent. In dat geval heft de Belastingdienst belasting over uw lagere werkelijke rendement.
Om gebruik te maken van de regeling vult u online het formulier Opgaaf werkelijk rendement (OWR) in op Mijn Belastingdienst.
Daarbij telt uw volledige box 3-vermogen mee: spaargeld, beleggingen en schulden. Zowel rente en dividend als waardestijgingen van beleggingen tellen mee, ook als deze winst nog niet is gerealiseerd. (Bron: Wet tegenbewijsregeling).
Uw jaaroverzichten van banken, brokers en vermogensbeheerders vormen de basis voor de berekening. Heeft u meerdere rekeningen of aanbieders, dan voegt u deze gegevens samen.
Welke verdeling tussen sparen en beleggen voor u het beste uitpakt, hangt af van uw situatie en risicobereidheid. Lees meer over de afweging tussen sparen of beleggen.
Zo bespaart u op vermogensbelasting
De peildatum voor vermogensbelasting is 1 januari. Tijdelijk overstappen van beleggingen naar spaargeld rond 1 januari voorkomt niet automatisch belasting over beleggingen. Een antimisbruikbepaling voorkomt belastingvoordeel door kortstondig vermogen te verschuiven.
Verkoopt u beleggingen in de drie maanden vóór 1 januari en koopt u in de drie maanden daarna weer beleggingen, dan telt dat vermogen op de peildatum alsnog als belegging. U valt buiten de regel als één van de twee transacties buiten de periode ligt. U mist dan wel enkele maanden rendement en moet rekening houden met extra transactiekosten. Bij twijfel over een geplande transactie is vooraf overleg met een fiscalist verstandig.
Een manier om fiscaal voordeliger vermogen op te bouwen is pensioenbeleggen. Hiervoor gelden andere fiscale regels dan voor reguliere beleggings- en spaarrekeningen. Lees meer over pensioenbeleggen.
De discussie rond de Wet werkelijk rendement box 3
Sinds de Hoge Raad het huidige forfaitaire box 3-stelsel deels in strijd achtte met het eigendomsrecht, werkt het kabinet aan een nieuw stelsel waarin belasting wordt geheven over het werkelijke rendement in plaats van een fictief rendement.
Actuele situatie rond box 3
De vermogensbelasting in box 3 is al jaren onderwerp van juridische discussie. De Hoge Raad oordeelde in het Kerstarrest van 2021 dat belastingheffing op basis van fictieve rendementen onder voorwaarden in strijd kan zijn met het eigendomsrecht. In juni 2024 bevestigde de Hoge Raad dat belastingplichtigen recht hebben op heffing over hun werkelijke rendement als dit lager is dan het forfaitaire rendement. Het kabinet werkt nog aan de Wet werkelijk rendement, die in 2028 moet ingaan. Tot die tijd is voor u vooral de tegenbewijsregeling relevant, waarmee u minder belasting betaalt als uw werkelijke rendement lager uitvalt dan het forfaitaire rendement.
De huidige stand van zaken:
- Voorlopig blijft het huidige systeem bestaan. Tot invoering van een nieuw stelsel rekent de fiscus met forfaitaire rendementen.
- Belangrijk: door uitspraken van de Hoge Raad mag u uw werkelijke rendement gebruiken als dat lager is dan het forfaitaire rendement (tegenbewijsregeling). U betaalt dan niet méér dan volgens de voordeligste berekening.
- Bij het werkelijke rendement telt meer mee dan alleen rente en dividend: ook waardestijgingen en -dalingen van bijvoorbeeld aandelen, crypto en een tweede woning.
- De Belastingdienst verwacht nieuwe structurele wetgeving vanaf 1 januari 2028.
- Voor de eerdere jaren is er inmiddels meer duidelijkheid: op 25 juni 2026 oordeelde de Hoge Raad dat mensen die over 2017-2020 geen of te laat bezwaar maakten in beginsel geen recht hebben op rechtsherstel naar aanleiding van het Kerstarrest. Voor 2021–2024 kunt u het werkelijke rendement onder de daarvoor geldende voorwaarden doorgeven.
Check of u recht op teruggaaf hebt
U heeft recht op teruggaaf als u een aanslag van na het Kerstarrest heeft en aantoont dat uw werkelijke rendement lager was dan het forfaitaire rendement (bron: Rijksoverheid).
U vraagt te veel betaalde belasting in box 3 terug als uw werkelijke rendement lager was dan het forfaitaire rendement, voor de volgende jaren:
- Alle aanslagen vanaf 2021 en binnen 5 jaar: via het formulier Opgaaf werkelijk rendement.
- Aanslagen uit 2017 tot en met 2020: op 25 juni 2026 oordeelde de Hoge Raad dat aanslagen over 2017–2020 die al definitief vaststonden vóór het Kerstarrest van 24 december 2021 niet hoeven te worden verminderd. Wie destijds geen of te laat bezwaar maakte, heeft dus geen recht op rechtsherstel. Stond uw aanslag op 24 december 2021 nog niet vast, dan komt u wel in aanmerking (bron: Belastingdienst).
Het arrest verandert de fiscale afweging rond beleggen. Een hoog forfaitair rendement maakte vooral defensief beleggen onaantrekkelijk; de belastingdruk was dan relatief hoog ten opzichte van het verwachte rendement. Omdat u via de tegenbewijsregeling niet meer betaalt dan over uw werkelijke rendement, weegt het hoge forfait op beleggingen minder zwaar in de keuze tussen sparen en beleggen.
Vermogensaanwasbelasting vanaf 2028
De Wet werkelijk rendement box 3 voert een nieuw stelsel in waarin de fiscus als hoofdregel belasting heft over het werkelijke rendement op basis van vermogensaanwas. Deze wet belast zowel de werkelijke inkomsten als de (positieve of negatieve) waardeontwikkeling; gemaakte kosten zijn aftrekbaar.
Voor onroerende zaken en aandelen in startende ondernemingen geldt als uitzondering een vermogenswinstbelasting; daar heft de fiscus pas bij verkoop, niet over een jaarlijkse waardestijging.
De vrijstelling verandert eveneens: het heffingsvrije vermogen maakt plaats voor een heffingsvrij inkomen uit vermogen.
Status van het wetgevingsproces
- De Tweede Kamer nam het wetsvoorstel Wet werkelijk rendement box 3 op 12 februari 2026 aan; het kabinet streeft naar invoering per 1 januari 2028.
- Ondanks een negatief advies van de Raad van State in december 2024 zette het kabinet het voorstel toch door.
- Na aanname in de Tweede Kamer bleek er echter grote weerstand. Vooral de heffing op basis van vermogensaanwas (belasting over ongerealiseerde winst) en het ontbreken van achterwaartse verliesverrekening riepen bezwaren op. De minister van Financiën kondigde daarom aan het wetsvoorstel te willen aanpassen, uit vrees dat het anders in de Eerste Kamer zou sneuvelen.
- In een Kamerbrief van 19 juni 2026 noemde de staatssecretaris de volgende aanpassingen:
• Eén jaar achterwaartse verliesverrekening.
• Doorschuifmogelijkheden bij huwen of scheiden voor onroerend goed en startup-aandelen.
• Een heffingskorting voor groen beleggen.
• Verlaging van het tarief van 36% naar 35%.
• Verhoging van het heffingsvrije resultaat van €1.800 naar €1.900.
• Aanpassingen voor startups en scale-ups. - De Eerste Kamer behandelde het wetsvoorstel plenair op 30 juni 2026, maar de eindstemming is uitgesteld totdat het wijzigingsvoorstel is behandeld. Op 7 juli 2026 bracht de Eerste Kamer een motie in stemming om geen bezwaar te maken tegen intrekking van het wetsvoorstel; de Kamer verwierp die motie.
Het kabinet heeft op Prinsjesdag 2026 geen novelle ingediend bij het huidige wetsvoorstel Wet werkelijk rendement box 3, omdat de dekking voor de gewenste aanpassingen ontbreekt. Een besluit over aanpassingen van het wetsvoorstel of een nieuw wetsvoorstel over het toekomstige box 3-stelsel schuift het kabinet door naar het voorjaar 2027, en het wetsvoorstel blijft aangehouden in de Eerste Kamer. Tot die tijd blijft het huidige forfaitaire stelsel gewoon van kracht.
Daardoor staat invoering per 2028 niet vast. Uitstel kost het Rijk zo’n €2,4 miljard per jaar (bron: Tweede Kamer).
Vorm van vermogensbelasting staat opnieuw ter discussie
Er liggen nu meerdere scenario’s op tafel, zoals beschreven in de Kamerbrief voortgang box 3 van 15 september 2026, waaronder:
- het huidige wetsvoorstel Wet werkelijk rendement box 3 aanpassen en in 2028 invoeren;
- dit systeem invoeren als tussenstap naar vermogenswinstbelasting;
- het huidige wetsvoorstel intrekken en in 2030 ineens overstappen op een vermogenswinstbelasting;
- vanaf 2028 vermogenswinstbelasting voor aandelen en obligaties, en dit in 2030 uitbreiden naar overige vermogensbestanddelen.
Uitgangspunt blijft nog altijd invoering van een nieuw stelsel per 2028, maar de vorm staat opnieuw ter discussie.
Finner houdt u op de hoogte zodra de belastingplannen van het kabinet verder vorm krijgen.
Wacht niet af, maar plan bewust
Vooruitlopend op het nieuwe stelsel is het voor veel vermogende particulieren en ondernemers verstandig hun vermogen fiscaal bewust te plannen, in plaats van te wachten tot het stelsel wijzigt.
Vergelijk onafhankelijk alle vermogensbeheerders van Nederland, of plan een vrijblijvend gesprek met een vermogenscoach die met u meedenkt.
De op of via dit artikel aangeboden informatie is niet bedoeld als de enige vorm van deskundig (financieel, juridisch of fiscaal) advies. De getoonde informatie is ook niet toegespitst op uw persoonlijke situatie.