


Vastgoed is een tastbare belegging. U ontvangt huur en bouwt op lange termijn vermogen op. Huizenprijzen, huurinkomsten en financieringskosten bepalen wat het oplevert. Beleggen in stenen voelt veilig, maar ook vastgoed kent risico’s. Wilt u breder kijken, lees dan wat beleggen voor u kan betekenen.
U leest hier waar u op let als u in vastgoed investeert: direct of indirect beleggen, de risico’s, de kosten en het rendement.
AFM-checklist voor beleggen in vastgoed
De risico’s voor vastgoedbeleggers
Garanties op rendement zijn geen zekerheid
Kosten en rendement van beleggen in vastgoed
Investeren in vastgoed voor beginners
Direct beleggen in vastgoed
Beleggen in vastgoed kan direct of indirect. Direct beleggen in onroerend goed houdt in dat u zelf een pand koopt. Particulieren kiezen vaak voor een appartement of woning die zij verhuren. Als eigenaar regelt u zelf het beheer, of u besteedt dat tegen betaling uit aan een makelaar.
Uw eigen huis is ook een vastgoedbelegging
Veel mensen hebben een eigen huis en beleggen dus al in stenen. U profiteert op de langere termijn van de waardestijging. Is uw woning (grotendeels) afgelost, dan woont u als huiseigenaar goedkoop. Daarnaast kunt u de overwaarde van uw huis inzetten om uw geld te laten renderen. Kiest u tussen investeren in vastgoed en beleggen op de beurs, neem dan ook het vermogen mee dat u via uw eigen woning heeft of opbouwt.
Beleggen in een recreatiewoning
Beleggen in een recreatiewoning heeft als voordeel dat u er zelf van kunt genieten. Maar er kleven ook risico’s aan. Het aanbod is groot en loopt sterk uiteen in kwaliteit en locatie. Verhuurt u via een vakantiepark, dan krijgt u te maken met allerlei vereisten en hoge kosten. Sommige parken kampen met leegstand of verhuren aan arbeidsmigranten. Al die factoren bepalen mee wat het object waard is en hoe goed het te verhuren is. Let ook op belastingen en veranderende regelgeving rond een vakantiewoning (bron: Belastingdienst).
Vastgoed regelt zichzelf niet
Belegt u direct in vastgoed, dan bent u zelf verantwoordelijk voor beheer en onderhoud. U zoekt huurders, int de huur en laat reparaties uitvoeren. Reserveer daarom geld voor onderhoud. Een bouwkundig rapport is essentieel: het verkleint de kans op onverwachte kosten. Elk type vastgoed stelt eigen eisen aan onderhoud, en daarvoor is de eigenaar verantwoordelijk. Dat vraagt tijd, geld en organisatie.
Indirect beleggen in vastgoed
Indirect beleggen in onroerend goed doet u via een vastgoedfonds. Dat kan een beursgenoteerd of een niet-beursgenoteerd fonds zijn. Zo’n fonds haalt geld op door aandelen of obligaties uit te geven en investeert dat in winkelcentra, kantoren of woningen.
U wordt daarmee voor een klein deel eigenaar van het project, zonder de zorgen over onderhoud, verhuur en ander beheer. Er bestaan ook tussenvormen, zoals beleggen via een commanditaire vennootschap of maatschap.
Beursgenoteerde vastgoedfondsen
Met weinig geld belegt u in vastgoed via beursgenoteerde vastgoedfondsen, aandelen van vastgoedondernemingen of ETF’s. Dit is een laagdrempelige manier van investeren in vastgoed. Deze fondsen keren regelmatig een deel van de huurinkomsten als dividend uit aan beleggers. Aandelen en ETF’s verkoopt u eenvoudig weer, terwijl de verkoop van een vastgoedobject meestal een veel langer traject is.
Een vastgoed-ETF volgt een index van beursgenoteerde vastgoedbedrijven. Daarmee profiteert u doorgaans meteen van een goede spreiding en een grotere liquiditeit. Op de Nederlandse en Belgische beurs staan aandelen van vastgoedondernemingen als Eurocommercial Properties, Wereldhave, NSI, WDP en Vastned.
Bij deze brokers belegt u indirect in vastgoed via aandelen, ETF’s of fondsen.
| Broker | Producten | Link |
|---|---|---|
| ABN AMRO | Aandelen, ETF’s, fondsen | MEER INFO |
| BUX | Aandelen, ETF’s | MEER INFO |
| DEGIRO | Aandelen, ETF’s, fondsen | MEER INFO |
| Easybroker | Aandelen, ETF’s, fondsen | MEER INFO |
| ING | Aandelen, ETF’s, fondsen | MEER INFO |
| LYNX | Aandelen, ETF’s, fondsen | MEER INFO |
| Peaks | ETF’s | MEER INFO |
| Saxo | Aandelen, ETF’s, fondsen | MEER INFO |
| Scalable Capital | Aandelen, ETF’s, fondsen | MEER INFO |
Beleggen in buitenlands vastgoed
Direct beleggen in buitenlands vastgoed is vaak omslachtig. U krijgt te maken met de wetgeving, belastingen en formaliteiten ter plaatse. Eenvoudiger is indirect beleggen in buitenlands vastgoed, via fondsen die in buitenlands vastgoed beleggen. Het prospectus van een fonds geeft u daar meer informatie over.
Het beursgenoteerde Eurocommercial Properties belegt bijvoorbeeld in winkelcentra in België, Frankrijk, Italië en Zweden. Met de VanEck Global Real Estate UCITS ETF belegt u in een wereldwijd gespreide portefeuille met 100 vastgoedaandelen.
Niet-beursgenoteerde vastgoedfondsen
Beleggen in vastgoed kan ook via fondsen die niet beursgenoteerd zijn. De meeste aanbieders van niet-beursgenoteerde vastgoedfondsen staan niet onder AFM-toezicht. Zij vallen onder een vrijstelling als zij participaties of vastgoedobligaties uitgeven die aan minimaal één van deze voorwaarden voldoen:
- de deelnemingen worden aan minder dan 100 consumenten aangeboden
- de serie bedraagt minder dan 20 beleggingsobjecten. Een serie bestaat uit beleggingsobjecten met dezelfde kenmerken.
- de waarde van de beleggingsobjecten kan niet worden bepaald
- de minimale inleg per persoon bedraagt €100.000
Vastgoedobligaties
Een vastgoedobligatie is een lening aan een vastgoedpartij, die het geld belegt in vastgoed. Dat vastgoed dient als onderpand. Het waardepapier geeft recht op een vaste rente en terugbetaling van de hoofdsom aan het einde van de looptijd. Voor de uitgifte van vastgoedobligaties is geen AFM-vergunning vereist, maar de uitgever moet meestal wel een prospectus opstellen.
Vastgoedparticipaties
Met een participatie wordt u een soort deelnemer in een vastgoedproject, ook wel een commanditaire vennootschap of maatschap genoemd. De VEB waarschuwt voor vastgoed-cv’s. Veel aanbieders van vastgoedparticipaties maakten hun beloftes niet waar of namen soms onverantwoorde risico’s. De VEB noemt dit zeer risicovolle beleggingen.
Bij de AFM vindt u de goedgekeurde prospectussen voor de uitgifte van vastgoedparticipaties. Die zeggen niets over de betrouwbaarheid van een aanbieder, en ook niet of een aanbieder de beloofde rendementen haalt.
Pas op met beleggen buiten de AFM om
Uit onderzoek van de AFM blijkt volgens de VEB dat niet-beursgenoteerde vastgoedfondsen het risico verkeerd kunnen voorspiegelen. Ook staat het risico vaak niet in verhouding tot het geboden rendement. Deze beleggingen zijn eerder geschikt voor professionele beleggers dan voor particulieren (VEB). Beleggen buiten AFM-toezicht vraagt daarom om een zeer kritische blik. Zorg dat u de risico’s goed doorziet. Kijk naar:
- het trackrecord van de aanbieder
- de bestuursstructuur
- de expertise
- de checks and balances
Kenmerken van verschillende vastgoedbeleggingen
| Kenmerk | Beursgenoteerd vastgoedfonds | Niet-genoteerd vastgoedfonds | Vastgoed-cv of maatschap | Direct vastgoedbezit |
|---|---|---|---|---|
| Spreiding | Vaak groot | Afhankelijk van fonds | Vaak beperkt tot de portefeuille | Vaak beperkt tot één of enkele panden |
| Risico | Markt-, rente- en vastgoedrisico | Vastgoed-, financierings- en liquiditeitsrisico | Afhankelijk van structuur, portefeuille en financiering | Concentratie-, leegstands-, onderhouds- en waarderisico |
| Kosten | Fonds- en transactiekosten | Beheer- en financieringskosten, en in- of uittreedkosten als het fonds die rekent | Beheer-, administratie- en overige contractuele kosten | Onderhoud, belastingen, verzekering en beheer als u dat uitbesteedt |
| Verhandelbaarheid | Doorgaans dagelijks via de beurs | Afhankelijk van fondsvoorwaarden; kan beperkt zijn | Vaak beperkt, afhankelijk van overeenkomst | Doorgaans beperkt; verkoop kost tijd |
| Transparantie | Beurs- en rapportageverplichtingen | Afhankelijk van fonds en regelgeving | Afhankelijk van overeenkomst en rapportage | Direct inzicht, maar marktwaarde en toekomstige kosten blijven onzeker |
| Eigendomspositie | Aandelen in een vastgoedonderneming of fonds | Participaties of aandelen in het fonds | Afhankelijk van juridische structuur en overeenkomst | Rechtstreeks eigendom of mede-eigendom |
| Invloed op beleid | Doorgaans beperkt | Doorgaans beperkt | Afhankelijk van stem- en zeggenschapsrechten | Relatief groot, binnen wettelijke en contractuele grenzen |
| Dagelijks beheer | Uitbesteed aan de onderneming of beheerder | Uitbesteed aan de beheerder | Vaak door beherende partij geregeld | Zelf uitvoeren of uitbesteden |
AFM-checklist voor beleggen in vastgoed
Toezichthouder AFM heeft een checklist opgesteld om de risico’s van niet-beursgenoteerd vastgoed beter in te schatten. Stel uzelf deze vragen voordat u gaat investeren in vastgoed. De vuistregel: beleg alleen in iets dat u volledig begrijpt en waarvan u de risico’s en kosten helder voor ogen heeft. Hieronder vindt u een samenvatting van de checklist.
De vastgoedbelegging
- Is er een prospectus voor deze belegging?
- Valt de belegging onder toezicht van de AFM?
- Is informatie beschikbaar op een website?
- Is tussentijds verkopen van de belegging mogelijk?
- Welke specifieke risico’s zijn verbonden aan deze belegging?
- Is er een financieringsrisico?
De beleggingsaanbieder
- Wie is de aanbieder en wie zit erachter?
- Zijn er reviews over deze partij?
- Hoe zijn de prestaties in het verleden?
Rendement en risico van vastgoedbeleggingen
- Wordt er een hoog rendement beloofd?
- Wordt dit rendement gegarandeerd? Zo ja, hoe en door wie?
- Welke kosten gaan ten koste van het rendement?
- Zijn er fiscale gevolgen voor mij?
- Gebruikt de aanbieder veel vreemd vermogen?
Het vastgoed zelf
- Begrijp ik waarin mijn geld belegd wordt?
- Is er informatie over exploitatie, taxatie en vooruitzichten?
- Is er informatie over een transactiegeschiedenis?
- Waar bevindt het vastgoed zich? Gaat het om Nederlands vastgoed?
Checks and balances bij vastgoedbeleggingen
- Worden de cijfers gecontroleerd door een accountant?
- Is er een raad van toezicht?
- Hoe worden de belangen van beleggers behartigd? Is er een stichtings- of bestuursstructuur?
De risico’s voor vastgoedbeleggers
Beleggen gaat gepaard met risico’s. Hoe hoger het rendement, des te hoger doorgaans ook de risico’s. Investeren in stenen is daarop geen uitzondering, dus zorg dat u de risico’s begrijpt. Meer over de algemene risico’s van beleggen leest u in ons artikel.
Risico’s van verhuur en onderhoud
Beleggen in vastgoed kent specifieke risico’s. Het huurinkomstenrisico ontstaat door achterstallige huurbetaling of een huurherziening. Wanbetaling (debiteurenrisico) kan u veel rendement kosten. Leegstand is een bekend risico (leegstandsrisico). Hoge onderhoudskosten en andere onvoorziene kosten (onderhoudsrisico) gaan ten koste van uw rendement. Ook kan een huurder de woning uitgeleefd achterlaten of het pand misbruiken, bijvoorbeeld voor een wietplantage.
Financieringsrisico
Bij vastgoedbeleggingen spelen vaak leningen van banken of kredietverstrekkers een rol. Vastgoedfondsen maken vaak gebruik van een hefboom: tegenover iedere euro die beleggers inleggen, lenen de fondsen extra, soms fors. Daalt de waarde van het vastgoed, dan daalt de waarde van uw inleg sterk. Gaat het mis, dan krijgt de bank als eerste haar geld terug en is het onzeker of u uw inleg terugziet.
Het prospectus gaat hier meestal op in. Dat een bank betrokken is, heeft ook een voordeel: als externe partij kijkt zij goed naar de kwaliteit van de belegging.
Liquiditeitsrisico
Vastgoed is beperkt liquide, en daar zijn beleggers zich vaak onvoldoende van bewust. Een aandelenbelegging verkoopt u snel, een beleggingspand niet. Ook bij een vastgoedfonds is uitstappen vaak aan strikte voorwaarden gebonden. Vragen veel beleggers tegelijk hun geld terug, dan kan een fonds de inkoop beperken of tijdelijk stopzetten. U kunt dan niet uitstappen wanneer u dat wilt.
Een voorbeeld is het SynVest German RealEstate Fund. Daar ontstond in 2024 een wachtrij van beleggers die wilden uitstappen. Begin juni 2025 stopte het fonds bovendien met de dividenduitkeringen.
Beperkte spreiding
Met direct beleggen in vastgoed bereikt u moeilijk een goede spreiding. Ook als u indirect in vastgoed belegt, let u goed op voldoende spreiding van uw beleggingen. Een vermogensbeheerder rekent vastgoed vaak tot de alternatieve beleggingen. In een onderzoek van CAIS en Mercer uit 2025 belegde bijna de helft van de ondervraagde adviseurs meer dan 10% van de portefeuilles van hun klanten in alternatieve beleggingen, zoals vastgoed (bron: Mercer).
Vastgoedfondsen geven weinig inzicht in kosten
Veel vastgoedfondsen geven weinig inzicht in hun kosten, en die kosten zijn vaak hoog. Omdat vastgoed hoge investeringen vraagt, werken veel vastgoedpartijen met hoge externe financiering. Dat brengt kosten mee die uw rendement aantasten.
Wijzigingen in regelgeving
Regelgeving verandert, en dat kan nadelig uitpakken voor een vastgoedbelegger. De overheid reguleert de huurmarkt steeds meer, wat uw nettorendement kan drukken. Denk aan belastingregels, zoals vermogensbelasting in box 3, of de Wet betaalbare huur. Het verslechterde investeringsklimaat in vastgoed leidde al tot een verkoopgolf bij beleggers (bronnen: Rijksoverheid en Rabobank).
Renterisico
Belegt u direct in vastgoed met een hypotheek, dan loopt u renterisico. Na de rentevaste periode kan de rente stijgen, en dan worden uw kosten hoger.
U kunt de risico’s van beleggen verkleinen, ook bij vastgoed. Wie vooraf een plan maakt en vastgoed spreidt over de andere beleggingen, verkleint de risico’s. Doe onderzoek voordat u ergens geld in steekt, en handel alleen met goede informatie. Zo weegt u risico en rendement bewust tegen elkaar af.
Garanties op rendement zijn geen zekerheid
Sommige vastgoedfondsen beloven hoge en gegarandeerde rendementen. Een hoger rendement betekent een hoger risico. De AFM constateerde in het verleden dat meerdere vastgoedpartijen het risico verkeerd voorspiegelden. Biedt een aanbieder garanties, zoek dan drie dingen uit:
- welk risico tegenover het geboden rendement staat
- hoe het rendement ook bij tegenvallende omstandigheden gegarandeerd is
- hoe en tegen welke kosten u kunt uitstappen
Hoger rendement is ook hoger risico
Krijgt u een hoog rendement beloofd, zoek dan uit welk risico u loopt. Weeg af of dat beetje extra rendement voldoende compensatie is voor het hogere risico. Soms belegt een aanbieder in risicovolle projecten in het buitenland. Ook kan het om achtergesteld kapitaal gaan: gaat de aanbieder failliet, dan krijgt u pas geld terug nadat andere schuldeisers zijn betaald. Beleg alleen in vastgoed als u de risico’s inzichtelijk heeft en kunt dragen.
Kosten en rendement van beleggen in vastgoed
Welke kosten u betaalt, hangt af van de vorm van vastgoedbeleggen. Alle kosten drukken uw rendement. Zorg daarom dat u goed inzicht heeft in de kosten van uw vastgoedbelegging.
Kosten direct beleggen in vastgoed
Belegt u direct in vastgoed, dan betaalt u hoge eenmalige kosten bij de koop. Ook daarna spelen diverse kostenposten een rol:
- Kosten koper
- Bouwkundig rapport
- Fiscale gevolgen (overdrachtsbelasting; box 3-belasting)
- Eigenaarskosten (onroerendezaakbelasting)
- Onderhoudskosten
De kosten voor onderhoud en beheer lopen door, ook bij leegstand. Zorg dat u alle kosten kent waarmee u als huiseigenaar te maken krijgt.
Kosten indirect beleggen in vastgoed
Belegt u indirect, dan krijgt u ook met allerlei kosten te maken, zoals:
- Beheerkosten
- In- en uitstapkosten
- Taxatiekosten
- Accountancykosten
- Kosten van bewaring
- Toezicht
- Eigendomsverificatie
- Registratie
Belegt u via vastgoedfondsen, dan zijn passieve producten doorgaans goedkoper dan actief beheerde vastgoedfondsen.
Het rendement van direct beleggen in vastgoed
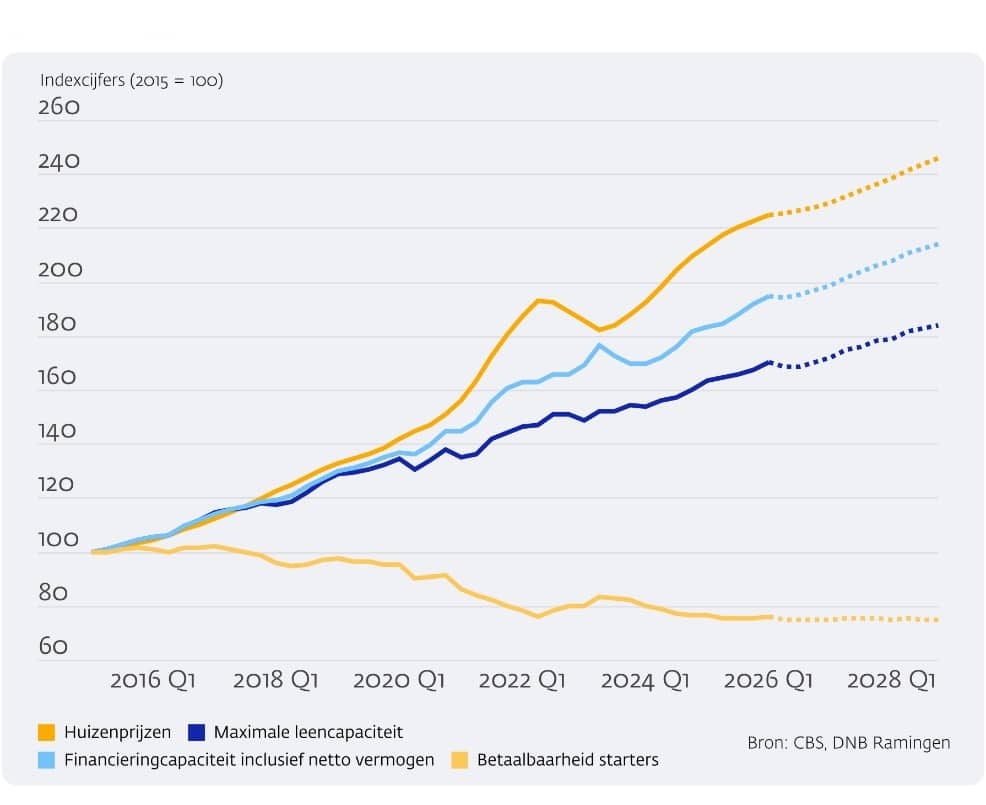
Het rendement op vastgoedbeleggingen hangt af van de huizenprijzen, maar ook van inflatie, financieringskosten, belastingen, leegstand en de hoogte van de huuropbrengsten. Ook de economische situatie speelt mee.
Een vastgoedinvestering levert direct en indirect rendement op. Het directe rendement bestaat uit de nettohuuropbrengsten. Dit is de brutojaarhuur minus de exploitatie- en financieringskosten. Het indirecte rendement bestaat uit de waardevermeerdering tussen de aan- en verkoop van het beleggingspand.
Over een periode van 10 jaar bedraagt het gemiddelde rendement 5,7% voor Europese vastgoedfondsen (bron: INREV, 2016 tot en met 2025). Het rendement van Nederlands vastgoed lag hoger door de waardestijging van woningen in Nederland (bron: INREV).
bron: DNB
Het rendement van indirect beleggen in vastgoed
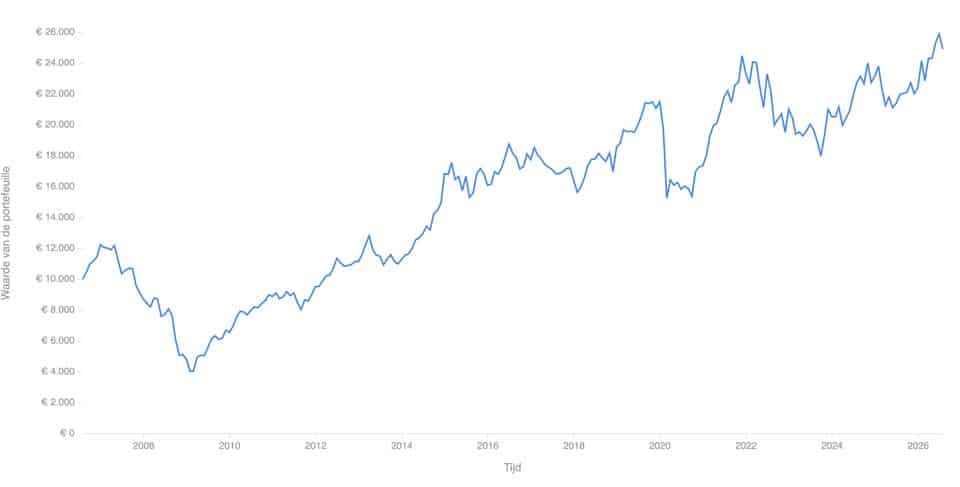
Ook bij indirect investeren in vastgoed onderscheidt u direct en indirect rendement. Direct rendement bestaat bijvoorbeeld uit dividenduitkeringen. Het indirecte rendement bestaat uit de waardeontwikkeling van de vastgoedportefeuille van het fonds. Het gemiddelde rendement van de SPDR Dow Jones Global Real Estate ETF bedraagt 4,69% (nominale jaarlijkse groei) over 20 jaar (bron: Curvo, van augustus 2006 tot en met augustus 2026). Het fonds bestaat sinds 2012. Voor de jaren daarvoor gebruikt Curvo het rendement van de index die de ETF volgt.
Dividend bij vastgoedbeleggingen
Vastgoedaandelen met dividend passen binnen dividendbeleggen. Dividenduitkeringen zijn een vorm van direct rendement en vormen vaak een aantrekkelijk deel van het totaalrendement op een vastgoedbelegging. Amerikaanse Real Estate Investment Trusts (REIT’s) zijn verplicht minimaal 90% van het belastbare inkomen uit te keren aan beleggers (bron: IRS). Dividenden uit het verleden bieden geen garantie voor de toekomst.
Investeren in vastgoed voor beginners
Een goed plan en de AFM-checklist helpen u bij de start. U kunt al met weinig geld beginnen met beleggen in vastgoed. Let daarbij op twee punten uit dit artikel: AFM-toezicht op het fonds en voldoende spreiding over vastgoed en uw andere beleggingen. Wilt u het beheer uit handen geven, dan neemt een vermogensbeheerder dat van u over. Die spreidt uw geld ook over andere beleggingscategorieën.
Finner helpt u een vermogensbeheerder te vinden die ook in vastgoed belegt. Vergelijk vermogensbeheer op Finner en zie welke partij past bij uw situatie en doelen.