


U wilt zelf beginnen met beleggen en uw geld laten groeien, zonder onnodige fouten. Dat lukt het best als u in een vaste volgorde werkt. In dit stappenplan van Finner leest u hoe u begint: van een eigen beleggingsplan tot uw eerste aankoop. Onderweg ziet u ook welke valkuilen beginnende beleggers vaak tegenkomen.
In dit artikel:
Stap 1. Maak een beleggingsplan
Stap 2. Kies tussen zelf beleggen en laten beleggen
Stap 3. Kies de producten waarmee u wilt beginnen
Stap 4. Vergelijk beleggingsrekeningen voor beginners
Stap 1. Maak een beleggingsplan
Met een goed plan vergroot u de kans dat beleggen u oplevert wat u zoekt. Toch slaan veel beginnende beleggers deze stap over. Sommigen raken na een slechte ervaring ontmoedigd en stoppen ermee. Anderen zijn bang voor het risico en beginnen er nooit aan. Dat is jammer, want een plan geeft houvast als de beurs onrustig is en houdt uw doel in beeld.
Voorbeeld van een beleggingsplan
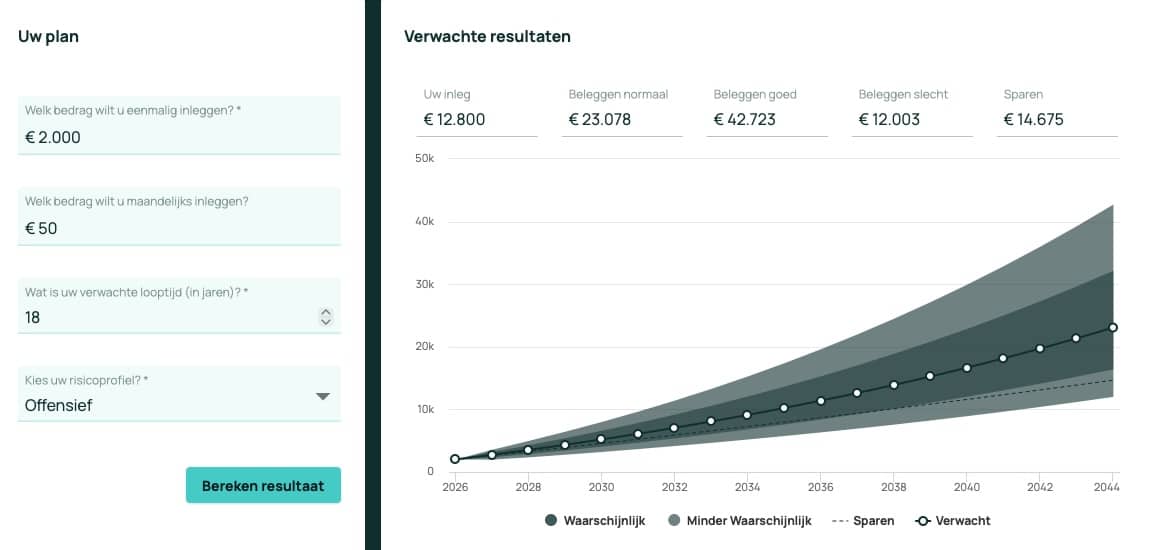
Bron: Finner, data per 9 november 2026
Voorbeeld: Jeroen is net vader geworden en wil periodiek inleggen voor de studie van zijn kind. Hij start met 2.000 euro en legt 18 jaar lang elke maand 50 euro in, met een offensief risicoprofiel. Zijn totale inleg komt daarmee op 12.800 euro. Dat levert het volgende op:
- Normaal scenario: het vermogen groeit tot 23.078 euro.
- Goed scenario: het vermogen groeit tot 42.723 euro.
- Slecht scenario: het vermogen komt uit op 12.003 euro, iets onder zijn inleg.
Met ons e-book Een succesvol beleggingsplan in 5 stappen stelt u een eenvoudig plan op en berekent u het verwachte resultaat. Hieronder leest u in het kort hoe u zelf een plan maakt.
A: bepaal uw beleggingsdoel
Een concreet beleggingsdoel maakt beleggen makkelijker, want het geeft richting aan uw keuzes. Omdat de spaarrente bij veel banken achterblijft bij de inflatie en de reële rente daardoor vaak negatief is, ligt het voor de hand dat u meer rendement wilt halen dan op uw bankrekening. Rendement is alleen nooit een doel op zich. Koppel uw wens voor meer rendement daarom aan een concreet doel, zoals uw pensioen, de studie van uw kind of eerder stoppen met werken.
B: bepaal uw beleggingshorizon
Tijd is een van de belangrijkste factoren voor succes. Beleggen doet u alleen met het deel van uw vermogen dat u lange tijd kunt missen. Met een duidelijk doel heeft u ook zicht op de termijn. Hoe langer u belegt, hoe groter de kans op een positief resultaat, want u heeft dan tijd om tussentijdse verliezen goed te maken. Als vuistregel geldt minimaal 5 jaar, maar 10 jaar of langer is beter.
Heeft u het geld binnen een paar jaar nodig voor een grote uitgave? Dan kunt u beter sparen, want het risico van beleggen is voor zo’n korte termijn te groot. Daalt uw portefeuille in die tijd sterk in waarde, dan is de kans klein dat u uw beleggingen met winst afsluit.
C: bepaal uw inleg
Hoeveel geld u inlegt, bepaalt mede bij welke partij u terechtkunt. Veel partijen hanteren een minimumbedrag, en de kosten hangen vaak af van de hoogte van uw inleg.
Een groot bedrag in één keer beleggen voelt voor veel beginners spannend. Dat is niet nodig. Met periodiek beleggen spreidt u uw instapmoment over een langere periode, bijvoorbeeld met een maandelijkse inleg. Zo begint u klein en bouwt u stap voor stap op.
D: weeg risico en rendement af
Beleggen op de beurs brengt risico’s met zich mee. Hoeveel risico u wilt lopen, bepaalt u zelf. Vaak werken partijen met een risicoprofiel, zoals defensief, neutraal of offensief. Hoe langer de termijn, hoe meer risico u kunt nemen. Een vermogensbeheerder helpt u bij die keuze.
Belegt u zelf, dan kiest u zelf de producten en bepaalt u dus ook zelf uw risico. Een belangrijke vuistregel bij beleggen is dat een hoger verwacht rendement samengaat met een hoger risico. Wordt u een zeer hoog rendement beloofd, dan is het risico meestal ook hoog.
Stap 2. Kies tussen zelf beleggen en laten beleggen
Met een duidelijk beleggingsplan bepaalt u daarna of zelf beleggen bij u past. Die keuze heeft grote invloed op de vraag of u uw doel haalt. Het alternatief voor zelf beleggen is laten beleggen via een vermogensbeheerder.
Zelf beleggen geeft u alle vrijheid, maar het vraagt ook iets van u. U heeft tijd nodig om uw beleggingen te volgen, kennis om de juiste producten te kiezen en zelfbeheersing om niet op emotie te handelen als de beurs sterk daalt of stijgt. Een vermogensbeheerder neemt dat werk van u over. In ons artikel over kiezen tussen laten beleggen en zelf beleggen ziet u de verschillen op een rij.
In de volgende stap leest u in welke producten u zelf kunt beleggen.
Stap 3. Kies de producten waarmee u wilt beginnen
Op de beurs kunt u op veel verschillende manieren beleggen. U kunt aandelen, obligaties, beleggingsfondsen, trackers en nog veel andere producten kopen.
Kiest u ervoor om te laten beleggen door een vermogensbeheerder, dan heeft u hier weinig omkijken naar. De vermogensbeheerder kiest de producten en stelt een goed gespreide portefeuille samen. Welke vermogensbeheerder het beste bij u past, ziet u in de vergelijking van Finner.
Belegt u zelf op de beurs, dan bent u zelf verantwoordelijk voor de keuze van de producten. Hieronder ziet u welke typen beleggers er zijn en bij welke producten ze passen.
| Type belegger | Omschrijving | Kenmerken |
|---|---|---|
| Aandelenbelegger | U wilt zelf (leren) beleggen op de beurs en rechtstreeks aandelen kopen van bedrijven die u interessant vindt. | U brengt zelf spreiding aan in aandelen en andere producten en belegt op beurzen wereldwijd. |
| Fondsenbelegger | U handelt weinig en wilt (periodiek) vermogen opbouwen zonder er veel tijd aan kwijt te zijn. | Binnen het fonds is er al spreiding. U bent zelf verantwoordelijk voor de keuze van de juiste fondsen of indexfondsen. |
| Optie- en CFD-belegger | U bent ervaren en weet welke risico’s u loopt. | Hoog risico en minder geschikt voor vermogensopbouw. Voor ervaren beleggers kunnen deze producten een aanvulling op de portefeuille zijn. |
Beleggen in aandelen voor beginners
Bij beleggen denken de meeste mensen aan aandelen. U koopt dan zelf losse aandelen van bedrijven. Dat past bij beleggers die hun portefeuille helemaal zelf willen beheren: zij maken hun eigen keuzes en kopen en verkopen zelf. Aandelenbeleggers verdiepen zich graag in beleggingsinformatie om interessante kansen te ontdekken. Beleggen in aandelen kost daardoor wel veel tijd.
Aandelen kopen gaat verder dan de juiste aandelen selecteren. Als aandelenbelegger bent u ook zelf verantwoordelijk voor het risico in uw portefeuille en voor een brede spreiding. Die bereikt u door aandelen te combineren met andere soorten beleggingen, zoals obligaties, trackers of beleggingsfondsen.
Beleggingsfondsen en indextrackers
In plaats van losse aandelen kopen fondsenbeleggers beleggingsfondsen of trackers (ook wel ETF’s genoemd). Met één fonds of tracker koopt u in één keer een mandje met aandelen. Zo bereikt u met een relatief kleine inleg toch een goede spreiding. Belegt u zelf, dan zijn beleggen in beleggingsfondsen en indexbeleggen goede manieren om ervaring op te doen. U kunt zowel passief als actief beleggen in fondsen en trackers.
Bij fondsen kiest u zelf in welke fondsen u belegt, maar het beheer ligt bij de fondsmanager. Dat lijkt op vermogensbeheer, met één belangrijk verschil: als fondsenbelegger kiest u zelf de fondsen en stelt u zelf een passende portefeuille samen. Ook krijgt u geen hulp bij het kiezen van het juiste risico.
U heeft dus meer vrijheid, en daarmee ook meer kans op fouten dan bij vermogensbeheer. Sommige beleggers nemen te veel risico en krijgen in slechte tijden te maken met grote schommelingen.
Opties en CFD’s passen niet bij beginners
Beleggen kan ook in opties of CFD’s. Die producten zijn alleen geschikt voor ervaren beleggers. Door de hoge risico’s zijn ze minder geschikt om op lange termijn vermogen op te bouwen.
De VEB waarschuwt dat het risico op verlies bij opties groot is en dat de werking ervan voor beginnende beleggers lastig te begrijpen is (bron: VEB). Bij CFD’s lijdt volgens de Europese toezichthouder ESMA 74 tot 89% van de particuliere rekeningen verlies (bron: ESMA). Opties en CFD’s passen daarom niet bij een beginnende belegger. Ook voor ervaren beleggers vragen ze een voorzichtige aanpak.
Stap 4. Vergelijk beleggingsrekeningen voor beginners
Als beginnende belegger heeft u een beleggingsrekening nodig. Die opent u bij een broker als u zelf belegt, of bij een vermogensbeheerder als u laat beleggen. Op de rekening stort u eenmalig of regelmatig geld, en daarmee koopt en verkoopt u beleggingen. Er is veel keus, en de verschillen in kosten en mogelijkheden zijn groot. Daarom loont het om beleggingsrekeningen te vergelijken. Zonder overzicht is dat lastig.
Wilt u zelf beleggen, dan kunt u op Finner ruim 20 brokers vergelijken op kosten, voorwaarden, handelsplatform en handelsmogelijkheden. Zo vindt u de broker die het beste bij u past.
Laat u liever beleggen, dan kunt u eenvoudig en volledig onafhankelijk vermogensbeheer vergelijken. Finner vergelijkt meer dan 130 partijen op kosten, rendement en risico.
Stap 5. Open een rekening
Voor het eerst beleggen lijkt een grote stap. In de praktijk regelt u het in een paar stappen. Beleggen wordt steeds makkelijker en kan al met een klein bedrag. U kunt een beleggingsrekening openen bij een vermogensbeheerder of broker, meestal online. Daarna koppelt u de rekening aan uw eigen betaalrekening en doet u uw eerste storting.
Begin gerust met een laag bedrag. U kunt altijd later bijstorten als u zich zekerder voelt. Met periodiek beleggen belegt u automatisch een vast bedrag. Zo verkleint u het risico dat u al uw geld inlegt op een toppunt van de markt, als aandelen het duurst zijn.
Stap 6. Doe uw eerste aankoop
In stap 3 heeft u bepaald in welk type producten u wilt beleggen. Hoe de aankoop werkt, verschilt per product. Kiest u voor trackers of aandelen, dan zoekt u die op het platform van uw broker. Is een product op meerdere beurzen verhandelbaar, kies dan ook de beurs van uw voorkeur.
Legt u een order in, dan kunt u een limietorder gebruiken. Daarmee bepaalt u zelf de maximale prijs die u betaalt. De meeste beursproducten zijn altijd verhandelbaar zolang de beurs open is. Komt uw koopprijs overeen met de verkoopprijs van een verkoper, dan koopt u direct uw eerste belegging.
In ons artikel over een beleggingsportefeuille opbouwen vindt u een uitgebreid stappenplan voor uw eerste aankopen en de opbouw van uw portefeuille.
Laat u beleggen door een vermogensbeheerder, dan hoeft u de producten niet zelf te kiezen. Uw risicoprofiel bepaalt in welke verhouding de vermogensbeheerder de producten in uw portefeuille opneemt.
Bij vermogensbeheer en bij beleggen in beleggingsfondsen bepaalt u meestal zelf hoeveel u inlegt, los van de koers van de producten. Na uw order duurt het vaak even voordat de aankoop rond is. Bij vermogensbeheer of fondsen kan dat een paar dagen duren.
Stap 7. Blijf leren beleggen
Hoe meer u over beleggen weet, hoe beter u uw keuzes onderbouwt. Op internet vindt u veel informatie over (online) beleggen, voor beginners en voor ervaren beleggers. Welke vorm van educatie bij u past, hangt af van uw behoefte. Ook de VEB geeft veel tips om slim te beleggen. Online trainingen voor beginners vindt u bijvoorbeeld op blondjesbeleggenbeter.nl.
Leest u liever een boek, dan zijn dit bekende titels voor beginners:
- Blondjes beleggen beter van Janneke Willemse
- Beleggen is niet eng van Manno van den Berg
- Beleggen voor dummies van Hans Oudshoorn en Peter Siks
- De beleggingsillusie van Marius Kerdel en Jolmer Schukken
Ook veel brokers bieden educatie en beleggingstips op hun platform. Welke brokers dat doen, ziet u in onze vergelijking van brokers.
Beleggingsbegrippen zoekt u op in onze begrippenlijst.
Vermijd deze valkuilen
Goed beleggen is ook een kwestie van zo min mogelijk fouten maken, want bij beleggen kan elke fout geld kosten. Dat hoort bij de risico’s van beleggen. In ons artikel over veilig beleggen leest u uitgebreid hoe u veilig belegt. Dit zijn alvast een paar veelgemaakte en dure beginnersfouten:
- Beleggen zonder plan
- Beleggen voor een (te) korte termijn
- In één keer uw hele inlegbedrag inleggen
- Te weinig spreiden
- Beleggen met geleend geld
- Beleggen in producten die u niet begrijpt
- Beleggen in producten met een te hoog risico
- Beleggen in CFD’s
- Beleggen via een broker of vermogensbeheerder zonder eerst te vergelijken welke partij het beste bij u past
- Beslissen op emotie
- Te veel handelen
Beleggen hoeft niet moeilijk te zijn. Met een goed beleggingsplan en goed overwogen keuzes vermijdt u de meeste beginnersfouten.
Meer over beleggen voor beginners leest u in onze e-books: